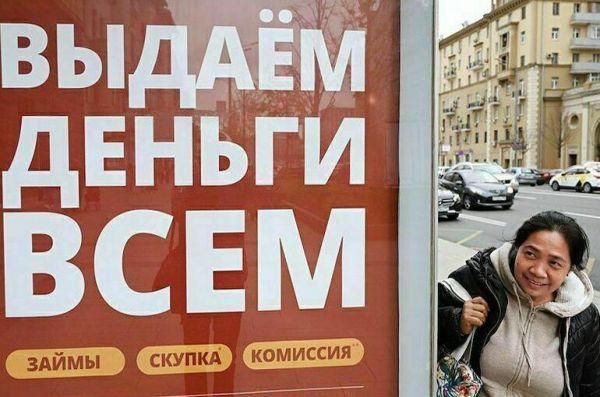

Сейчас кредитные средства используют не менее трети всех россиян. И порой желания заемщиков не соответствуют их финансовым возможностям. Неудивительно, что уровень закредитованности жителей нашей страны достиг новых высот — в начале 2022 года на погашение кредитов граждане отсчитывали десять процентов своих доходов. Изменить ситуацию призваны законопроекты, авторы которых предлагают обязать банки предупреждать клиентов о предельной долговой нагрузке, а также ограничить максимальные ставки по микрозаймам. Оба документа приняты Госдумой 20 декабря во втором чтении.
Не зайти за грань своих возможностей
Банки и микрофинансовые организации (МФО) должны будут проверять «наличие у потенциального заемщика уже имеющихся обязательств кредитного характера при выдаче ему потребительского кредита», говорится в пояснительной записке к документу. Кроме того, кредитные организации будут обязаны рассчитать показатель долговой нагрузки и заранее, перед выдачей кредита, уведомить об этом заявителя. Ведь, как показал анализ данных о просроченной задолженности за 2019-2020 годы, с ростом долговой нагрузки увеличивается и вероятность неисполнения заемщиком долговых обязательств.
Также в законопроекте описан порядок расчета показателя долговой нагрузки заемщика: «…в процентах с точностью до одного знака после запятой, как отношение суммы величин среднемесячных платежей по всем кредитам и займам заемщика, в том числе по потребительскому кредиту, заявление о предоставлении которого рассматривается кредитором».
Кроме того, если рассчитанное банком значение показателя долговой нагрузки будущего клиента превышает 50 процентов, заемщика нужно предупредить, причем в письменной форме, что может возникнуть риск неисполнения финансовых обязательств. Это поможет людям принимать взвешенные решения о необходимости получения потребительского кредита.
Сейчас исполнение подобных обязанностей банками законом не предусмотрено, напомнил, представляя законопроект на пленарном заседании, первый зампред Комитета Государственной Думы по финансовому рынку Константин Бахарев. Он также отметил, что принятие этого законопроекта необходимо для защиты граждан от необдуманных действий с заемными средствами.
Исключение из правила
В законопроекте также указано, что есть отдельные случаи, когда банки и МФО могут не рассчитывать показатель долговой нагрузки. В частности, речь идет о людях с ограниченными возможностями здоровья. Так, в целях защиты интересов инвалидов исключены случаи предоставления им кредитов на покупку средств реабилитации. Сейчас действует программа кредитования инвалидов по предоставлению целевых займов на приобретение средств реабилитации. Источником погашения основного долга по такому кредиту становятся деньги, поступающие от Фонда социального страхования Российской Федерации как раз в размере стоимости приобретенного за счет собственных средств инвалида необходимого предмета реабилитации.
Ставки должны упасть
Снизить закредитованность населения призван еще один законопроект, также принятый Госдумой во втором чтении. Речь идет о максимальных процентных ставках по потребительским кредитам.
Как рассказал член Комитета Госдумы по финансовому рынку Владимир Сенин, представляя документ на пленарном заседании, авторы законопроекта предложили ограничить до 0,8 процента максимальный размер ежедневной процентной ставки по потребительским кредитам. Кроме того, в документе указано, что максимальное значение полной стоимости потребительского кредита необходимо установить в размере 292 процентов годовых, а максимальный размер суммы всех платежей по договору займа сроком до года — до 130 процентов от суммы кредита.
Особенно эти поправки актуальны для микрофинансовых организаций. Сейчас в России в год заключается около 35 миллионов договоров по ставке в диапазоне 0,8-1 процент в день, что составляет 75 процентов от общего количества договоров микрозайма. По мнению авторов законопроекта, такие ограничения помогут заемщикам сэкономить по процентным платежам своих кредитов порядка пяти миллиардов в год.
По мнению авторов законопроекта, все эти новшества окажут позитивное влияние на доступность финансовых услуг для населения и поспособствуют снижению долговой нагрузки россиян.